Mercado eléctrico mayorista de El Salvador 1 de 8
Mercado mayorista I. Quién decide qué en El Salvador
Este es el primer artículo de una serie sobre el mercado mayorista salvadoreño: las reglas, el mecanismo de formación de precio y los procesos operativos que están debajo. Empieza por el mapa porque todo lo que sigue depende de saber qué entidad emite qué.
Cuatro funciones, y quién las tiene
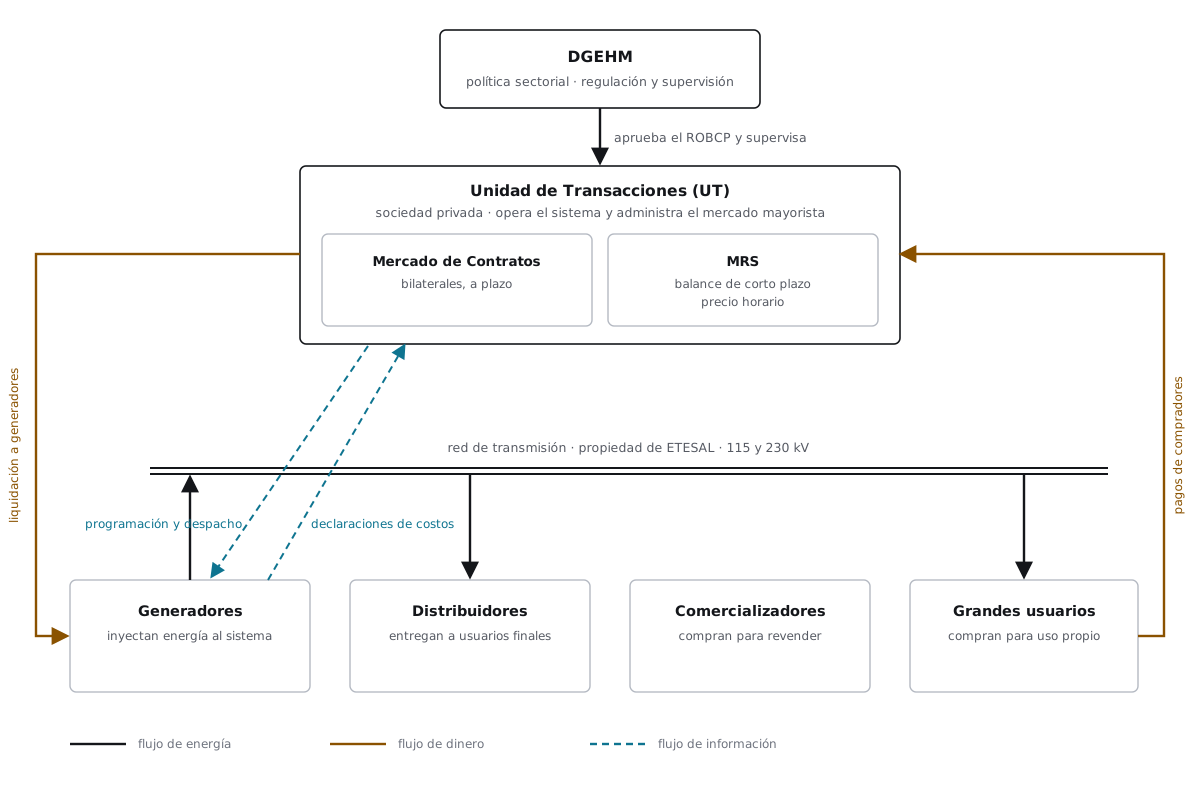
La idea ordenadora es la separación de actividades. Antes de la reforma de finales de los noventa, una sola entidad estatal generaba, transmitía, distribuía y fijaba las condiciones. La reforma partió eso en dos grupos: las actividades que pueden ser competitivas (generación y comercialización) y las que son monopolios naturales (transmisión y distribución). Después creó instituciones para vigilar la frontera entre ambos.
De ahí salen cuatro funciones que alguien tiene que ejercer:
| Función | Titular | Nota |
|---|---|---|
| Política sectorial | DGEHM | Absorbió al antiguo Consejo Nacional de Energía |
| Regulación y supervisión | DGEHM desde julio de 2026 | Antes, SIGET |
| Operación del sistema y administración del mercado | Unidad de Transacciones | Sociedad privada, S.A. de C.V. |
| Propiedad y mantenimiento de la transmisión | ETESAL | 115 kV y 230 kV |
La distinción que más pesa en el día a día es la que separa la tercera fila de la segunda. La UT opera el sistema y administra el mercado. No lo regula.
La diferencia se vuelve concreta apenas hay un desacuerdo. Cuando la UT publica una indexación o valida un costo declarado, está aplicando una regla que aprobó alguien más. Si un participante disputa esa aplicación, la disputa no se resuelve en la UT: sube al regulador.
Conviene ser preciso con el reparto, porque el atajo natural, "la UT no escribe las reglas", es falso. El artículo 33 de la LGE dice que las normas de operación del sistema y de administración del mercado están contenidas en un Reglamento de Operación que elabora la UT y aprueba el regulador, previo visto bueno expreso de la DGEHM. Si lo que propone la UT no cumple la ley, el regulador le indica las modificaciones necesarias y se lo devuelve para su adecuación; si vencido el plazo la UT no las incorporó, el regulador puede emitir el acto de aprobación con las modificaciones que estime necesarias. Y la DGEHM está facultada para modificar de manera directa el Reglamento de Operación cuando haga falta para cumplir el artículo 2 de la ley. La UT redacta y ejecuta; no aprueba, y no tiene la última palabra sobre su propio texto.
La UT empezó a operar en 1998 y su forma jurídica llama la atención: es una sociedad anónima privada que administra un mercado de interés público. Esa mezcla de gobernanza privada y función pública es poco común, y conviene entenderla antes de asumir cómo se toman las decisiones adentro.
La UT por dentro: quién la posee, quién la manda y de qué vive
La ley arma el diseño en cuatro piezas repartidas en artículos distintos, y ninguna de las cuatro se entiende sola.
Lo que no puede hacer. La UT se organiza como sociedad de capital representado por acciones nominativas (art. 34), y sus accionistas son los propios operadores y usuarios finales del sistema, con umbrales de entrada: generadores desde cinco megavatios de capacidad nominal total, transmisores cuyas instalaciones pertenezcan al sistema, distribuidores desde cinco megavatios conectados a la transmisión, usuarios finales desde un megavatio, y comercializadores independientes inscritos con más de un año de operación que hayan transado al menos un gigavatio hora el año anterior (art. 35). Sobre esa sociedad de participantes cae una prohibición de una línea: la UT no podrá efectuar por sí operaciones de compraventa de energía eléctrica (art. 33). Esa frase es el candado del arreglo. Un operador que pudiera tomar posición en el mercado que él mismo despacha tendría interés propio en cada decisión de despacho; sin poder comprar ni vender, no tiene lado del que ganar.
Cómo se vota. Acá está la parte que sorprende, porque el poder de decisión no sigue al capital. Las acciones se reparten en series por categoría, una para generadores, transmisores, distribuidores, comercializadores independientes y usuarios finales, y en las juntas generales cada serie tiene derecho a dos votos, con excepción de los transmisores, que tienen uno solo (art. 36). Adentro de cada serie, cada accionista tiene un voto independientemente del número de acciones que posea. El capital sí es proporcional: al constituirse la sociedad, cada miembro suscribe acciones en relación al valor en libros de sus bienes orientados al sector (art. 38). Los votos, no.
La consecuencia es directa y vale enunciarla. Un generador de quinientos megavatios y uno de cinco pesan lo mismo dentro de su serie, y la serie entera de generadores pesa lo mismo que la de distribuidores. Nadie compra control aumentando su participación accionaria, que es exactamente lo que uno querría de una sociedad cuyo giro es arbitrar entre sus propios dueños. El mismo artículo cierra la puerta por el otro lado: la UT debe acordar aumentos de capital cuando lo requieran nuevos operadores, y las nuevas acciones solo pueden suscribirlas participantes nuevos. El accionariado no se puede cerrar contra quien entra al mercado.
Quién la administra. La administración está a cargo de un administrador único propietario, con su suplente, por un período de cinco años (art. 37), y la elección no es libre. La junta general de accionistas necesita el visto bueno de la DGEHM sobre las personas a elegir; sin ese visto bueno la elección no tiene ningún efecto jurídico, y la DGEHM puede elegir directamente por acuerdo. A la sesión donde se elige debe asistir un representante de la DGEHM para que sea válida. El cargo es inamovible salvo con visto bueno de la misma dirección, y la junta general de accionistas no puede limitar las facultades del administrador. A eso se suma una incompatibilidad que cierra el círculo: no puede ser administrador único quien sea socio, accionista o administrador de cualquier sociedad vinculada al sector eléctrico o de hidrocarburos, con la salvedad de aquellas cuyo accionista, directo o indirecto, sea la CEL.
Léase junto con lo anterior y el diseño aparece completo. Los participantes son dueños de la UT, pero no eligen libremente a quien la dirige, no pueden acumular votos comprando acciones, no pueden impedir la entrada de un competidor nuevo al accionariado y no pueden recortarle atribuciones al administrador. La propiedad es privada; el control, no del todo.
De qué vive. Si no compra ni vende energía, la pregunta obvia es de dónde salen sus ingresos. La UT cobra los cargos por la operación del sistema de transmisión y del mercado mayorista de acuerdo con el método que establece el regulador, y esos cargos deben permitirle obtener ingresos suficientes para cubrir los costos operativos razonables aplicables al servicio, impuestos y amortizaciones (art. 39). Es un esquema de costo de servicio, no de margen: la UT no gana más porque el precio de la energía suba, ni porque se despache una máquina en vez de otra. Además puede prestar otros servicios a quien se lo solicite (art. 40).
Ese cargo no viaja escondido. Aparece del lado del comprador como uno de los cargos del sistema que se suman al costo marginal para formar el precio del MRS, junto con el uso de la transmisión, las pérdidas y los servicios auxiliares (ROBCP, Anexo 09, 3.2.1). Quien paga la administración del mercado es la demanda, en un renglón identificable.
Las reglas, en orden
El mandato de la UT emana de la Ley General de Electricidad, Decreto Legislativo No. 843 del 10 de octubre de 1996, la norma de mayor jerarquía del sector. De ahí para abajo, el marco se ordena en tres escalones: la ley y su reglamento, los acuerdos del regulador, y el ROBCP con sus anexos, que es donde vive la operación día a día. Las transacciones entre países tienen una capa aparte: el Tratado Marco del Mercado Eléctrico de América Central y la regulación regional, que la serie desarrolla más adelante.
El orden de los escalones no cambió con la reforma de julio de 2026. Lo que cambió fue quién ocupa el segundo: los acuerdos que antes emitía SIGET ahora los emite la DGEHM.
La reforma de julio de 2026
Vale dejarla por escrito con precisión, porque es lo bastante reciente como para que casi todo el material publicado todavía no la haya alcanzado.
El traslado ocurrió en dos etapas, y confundirlas es fácil.
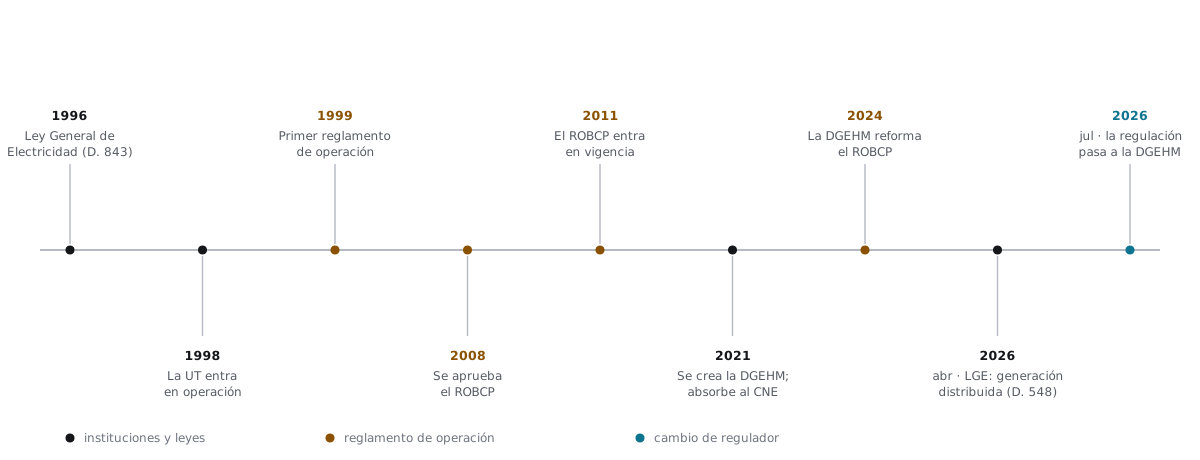
Primera etapa: la política. La DGEHM fue creada por el Decreto Legislativo No. 190 del 26 de octubre de 2021, publicado en el Diario Oficial No. 212, Tomo 433, del 8 de noviembre de 2021, con vigencia un año después de la publicación. Ese decreto disolvió el Consejo Nacional de Energía y la dirección de hidrocarburos y minas del Ministerio de Economía, y trasladó sus competencias al nuevo ente. Hasta ahí, lo que se consolidó fue la política sectorial. La regulación siguió en SIGET.
Segunda etapa: la regulación. El 2 de julio de 2026 la Asamblea Legislativa aprobó, con 57 votos, reformas a ambas leyes de creación que trasladan también la función reguladora en electricidad a la DGEHM. Lo operativo:
- Las facultades regulatorias, administrativas y registrales sobre electricidad pasan a la DGEHM, junto con expedientes, archivos, bienes y recursos.
- La transición tiene un plazo máximo de seis meses, coordinada por una comisión especial. Contado desde la aprobación, eso llega a principios de 2027.
- Cualquier referencia a SIGET en la legislación eléctrica, en contratos o en convenios debe leerse como referencia a la DGEHM.
- SIGET pasa a llamarse Superintendencia General de Telecomunicaciones, conserva la sigla y retiene únicamente competencias de telecomunicaciones.
- Los procesos judiciales ya iniciados se quedan en SIGET; los administrativos se trasladan.
Para quien esté leyendo el corpus regulatorio ahora mismo, la consecuencia práctica es sencilla y algo incómoda: los documentos dicen SIGET y quieren decir DGEHM, y la transición sigue corriendo mientras esto se escribe.
Dos mercados bajo un mismo techo
El mercado mayorista no es un solo lugar de negociación. Son dos, y los administra la UT: el artículo 51 de la LGE lo compone, al menos, por el Mercado de Contratos y el Mercado Regulador del Sistema.
El Mercado de Contratos es a plazo. Los participantes negocian bilateralmente, con independencia de la UT, y la UT despacha el resultado. La cantidad, la duración y el precio son de las partes. A esa pieza bilateral la ley le suma una que no lo es: los contratos de largo plazo que las distribuidoras adjudican por libre concurrencia y están obligadas a suscribir, y cuyos precios de energía y capacidad alimentan el pliego tarifario (art. 79).
El Mercado Regulador del Sistema es de corto plazo: el mercado spot. Cada hora, alguien consumió más o menos de lo que sus contratos cubrían, y algún generador produjo más o menos de lo que se comprometió. El MRS liquida esa brecha a un precio que varía hora a hora.
La relación entre los dos merece enunciarse despacio, porque es donde se tropieza casi todo el mundo al principio.
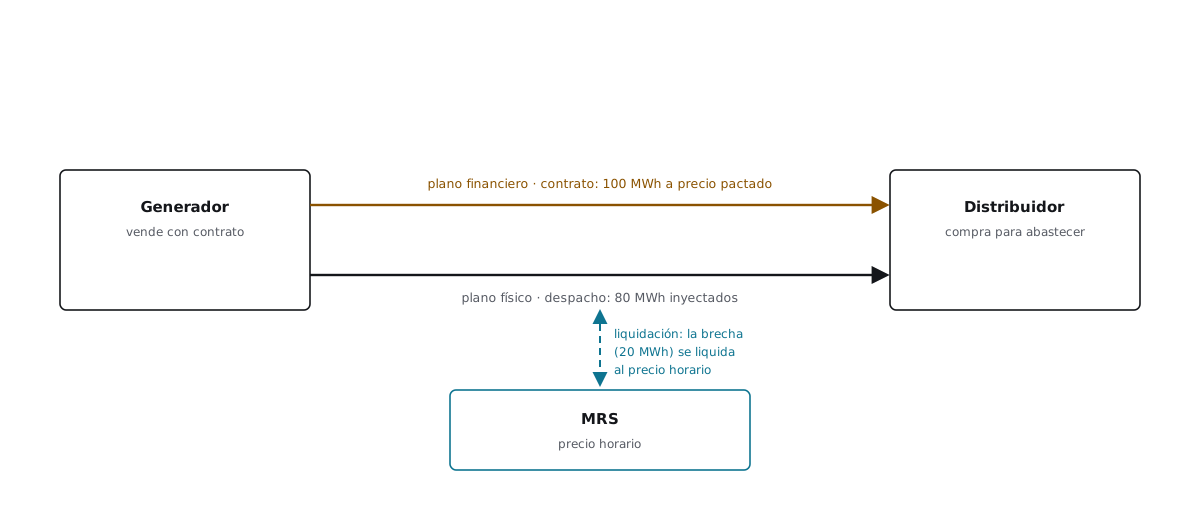
Un contrato es un arreglo financiero entre dos partes. No determina qué máquina opera. El despacho se decide de forma centralizada y por mérito económico, sin mirar quién tiene contrato con quién. Un generador con contrato puede no ser despachado; uno sin contrato puede operar todo el día. El contrato define quién le paga a quién, y el MRS reconcilia la diferencia entre la posición contractual y la física.
Dicho de otro modo: los contratos y el despacho responden a lógicas distintas y se encuentran recién en la liquidación.
Con números se entiende mejor. Un generador con un contrato por 100 MWh en una hora que físicamente inyecta 80 MWh no incumplió nada: le entrega a su comprador los 100 que pactó y compra en el MRS los 20 que le faltaron, al precio de esa hora. Si el precio del MRS quedó por debajo del precio del contrato, gana en la diferencia; si quedó por encima, pierde. Esa es la exposición real de cualquier generador contratado, y no depende de su tecnología sino de cuánto se parece su perfil físico al perfil que comprometió.
Hay una segunda cuenta que conviene no confundir con la anterior, porque se valora distinto. Una cosa es la brecha entre la posición contractual y la física, que es la que acabamos de ver. Otra es la desviación respecto del despacho programado, que la ley valora con una asimetría deliberada (art. 57). Al distribuidor o usuario final cuyo consumo difiera del programado se lo abona o se lo carga al precio del MRS del nodo donde tenía consumo programado. Al generador que produce en exceso de lo programado se lo abona a ese mismo precio nodal. Pero al generador que produce por debajo de lo programado no se lo carga al precio del MRS, sino al costo de la energía necesaria para reponer la energía no entregada, que es otra cifra y en general más alta. Faltar cuesta más que sobrar, y esa es la señal.
El literal d del mismo artículo agrega el caso que uno esperaría que quedara sin resolver: si la planta generó por debajo de lo programado por fallas de la red de transmisión que limitaron su capacidad de entrega, el cargo por el valor de reposición no lo paga el generador. Lo paga el transmisor responsable de la falla, neto de la energía que la planta sí alcanzó a entregar al MRS.
Un caso límite aclara el resto: un generador que no posea contratos de venta puede participar en el MRS, y en ese caso su despacho programado se considera igual a cero (art. 56). Vender toda la producción hora a hora al precio del mercado es una posición válida, no una anomalía.
Quiénes participan
Los participantes se agrupan en cinco categorías: generadores, transmisores, distribuidores, comercializadores y usuarios finales conectados directamente a la red de transmisión. Todos transan en el mercado mayorista a través de la UT.
La distribución está concentrada en un puñado de empresas con territorios definidos. La generación está más fragmentada, y su composición cambió de manera importante en los últimos años con la entrada de capacidad grande a gas natural y una participación creciente de solar.
El tercer mercado, y dónde queda la generación distribuida
El título de la sección anterior dice dos mercados y se refiere al mayorista, que es de lo que trata esta serie. Desde el Decreto Legislativo No. 548 del 9 de abril de 2026 hay uno más, y también lo opera la UT: el artículo 33 le suma como objeto operar el mercado minorista de electricidad e instruir a las distribuidoras sobre la operación de las plantas de generación distribuida conectadas en sus redes.
El diseño de ese mercado contesta la pregunta que aparece siempre que alguien mira un techo con paneles y se pregunta cómo cobra. Un generador distribuido interconectado en una red de distribución que participe en el mercado minorista solo puede vender su energía a las distribuidoras, y debe hacerlo mediante contratos de abastecimiento en distribución (art. 32-A). Esos contratos se adjudican por procesos competitivos y transparentes, con lineamientos que emite la DGEHM por acuerdo, y con precios que fija la misma DGEHM buscando que el beneficio se traslade a la tarifa del usuario final (art. 32-B). Las distribuidoras están obligadas a suscribir los contratos que resulten de esos procesos.
La regla que ordena todo lo demás está en el tercer inciso del 32-A: una misma planta de generación distribuida no puede formar parte de los mercados mayorista y minorista simultáneamente. Puede optar por el mayorista, cumpliendo los requisitos de la ley y del Reglamento de Operación, pero entonces deja de vender por contrato de abastecimiento. Son dos caminos, y hay que elegir uno.
De ahí sale la respuesta a la pregunta por la exposición nocturna, con una parte que la ley contesta y otra que no. Lo que sí queda cerrado es la contraparte y el precio: una planta en el minorista le vende a la distribuidora bajo un contrato de abastecimiento cuyo precio fija la DGEHM, y no al MRS hora a hora. Lo que la ley no define es el perfil de entrega que ese contrato puede exigir, y de eso depende por completo que exista o no exposición: quien se compromete a entregar un bloque plano y no puede generarlo a las ocho de la noche tiene que conseguir esa energía en otro lado. Los lineamientos de los contratos de abastecimiento los emite la DGEHM y no están cubiertos por las fuentes verificadas de esta serie, así que la respuesta llega hasta acá.
Donde la pregunta sí tiene respuesta cerrada es en el mayorista. Una solar de escala de utilidad con un contrato de suministro plano queda expuesta al precio del MRS en las horas sin sol, exactamente igual que cualquier otro generador cuyo perfil físico no se parece a su perfil contractual. No es un riesgo de la tecnología solar: es el riesgo de comprometer un perfil que uno no produce.
Estar en el minorista tiene además dos consecuencias que conviene tener a mano. Los generadores distribuidos con contrato de abastecimiento no participan en el reconocimiento de la capacidad firme de potencia (art. 32-G), es decir que quedan fuera del mecanismo con el que el sistema retribuye la confiabilidad. Y no por eso quedan libres de obligaciones técnicas: deben proporcionar, por cuenta propia o comprándola a terceros, la reserva de regulación primaria y secundaria de frecuencia en los casos que determine el Reglamento de Operación (art. 32-E), pudiendo instalar almacenamiento para prestarla ellos mismos (art. 32-H), y deben contar con un sistema de medición comercial conforme al reglamento (art. 32-I). También deben poner sus señales de registro, monitoreo y control a disposición de la distribuidora, que a su vez las pone a disposición de la UT (art. 32-D).
Cuánto se puede conectar no lo decide el desarrollador ni la distribuidora. La DGEHM es la responsable de los estudios de integración a partir de los cuales se determina la capacidad máxima de generación distribuida, para todo el sistema y por cada circuito de distribución, elaborados con el apoyo técnico de la UT (art. 32-C).
Los tres procesos de la UT
Todo el trabajo de la UT cae dentro de tres procesos, y el ROBCP los refleja casi capítulo por capítulo.
Planificación de la operación. La UT programa la operación en sus horizontes anual, semanal y diario, buscando el mínimo costo total con los recursos disponibles, y coordina los mantenimientos de generación y transmisión. En el ROBCP: los capítulos 7 a 10, de la programación anual a la diaria, y el 16, coordinación de mantenimientos.
Operación en tiempo real y estudios. A partir de la programación diaria, la UT opera el sistema de transmisión y el mercado, y después analiza lo que pasó: post-operativos, fallas, estudios eléctricos. En el ROBCP: el capítulo 13, que incluye los redespachos.
Conciliación y liquidación. Cada transacción termina convertida en un documento de liquidación. La UT concilia la medición comercial, el SIMEC, con las transacciones contractuales, las regionales, la capacidad firme, los servicios auxiliares y los cargos del sistema. En el ROBCP: el capítulo 18, transacciones económicas.
La serie sigue este mapa: los artículos centrales viven en la planificación, y el de cierre entra en la conciliación y en la conexión regional.
Mínimo costo y neutralidad no se contradicen
Vale despejar una objeción que aparece apenas uno junta las dos obligaciones de la UT. Si tiene que despachar al mínimo costo, ¿no está eligiendo ganadores?
No, y la razón es que la función objetivo no mira quién es el dueño. El reglamento lo dice con todas las letras: la programación determina los despachos y la operación de la transmisión que minimizan los costos totales de operación y déficit con independencia de la propiedad de las instalaciones y de los compromisos comerciales de los participantes en el Mercado de Contratos (ROBCP 7.6.1). El orden lo produce una sola variable, el costo variable declarado y validado, y la máquina más barata entra primero sea de quien sea.
La neutralidad que exige el diseño es de procedimiento, no de resultado. Nadie promete que a todas las tecnologías les vaya igual: una máquina cara se despacha poco, y eso es la señal funcionando, no un sesgo. Lo que el arreglo sí promete es que la regla se aplique igual a todos, y por eso los controles están puestos sobre la neutralidad de quien la aplica y no sobre el resultado que produce. El administrador único no puede ser accionista ni administrador de ninguna empresa del sector (art. 37), la UT no puede comprar ni vender energía (art. 33), sus ingresos no dependen del precio (art. 39), y sus decisiones de operación son de cumplimiento obligatorio para los operadores (art. 42) precisamente porque quien las toma no tiene lado.
Hay una consecuencia que conviene anticipar acá, porque el segundo artículo la desarrolla. Que el criterio sea el mínimo costo no significa que el programa de un generador varíe solo por causas físicas, como el clima, la disponibilidad de la máquina o el estado de la red. Varía también por decisiones regulatorias y operativas que rompen el orden de mérito puro: generación obligada, requerimientos de reserva, restricciones de transmisión y el valor del agua. Todas están tasadas en el reglamento, y las que impiden identificar la unidad marginal obligan a la UT a informar sus causas en el posdespacho. Apartarse del orden económico se puede; hacerlo sin decir por qué, no.
Por qué costos y no ofertas
Esta es la decisión de diseño que da forma a todo el resto de la serie, y la que más conviene entender como principio antes que como regla.
En un mercado por ofertas, los generadores presentan precios libremente. El operador apila las ofertas de menor a mayor y la intersección con la demanda fija el precio. La disciplina viene de la competencia: si ofertás demasiado alto, no te despachan. Eso funciona bajo dos condiciones: que haya suficientes competidores independientes para que ninguno mueva el precio por sí solo, y que la tecnología marginal tenga costos difíciles de ocultar.
En un mercado por costos, los generadores no ofertan un precio. Declaran sus costos (precio del combustible, eficiencia, costos variables no combustibles) y el operador construye el orden de mérito con esos costos declarados. La disciplina ya no viene de la competencia sino de la verificación: la declaración tiene que estar documentada, ser auditable, y el operador la valida contra referencias aprobadas.
El intercambio entre ambos esquemas es directo. Un mercado por ofertas es barato de administrar y le confía la disciplina a la competencia. Un mercado por costos es caro de administrar, porque alguien tiene que auditar a cada generador y validar cada declaración, y le confía la disciplina a la verificación.
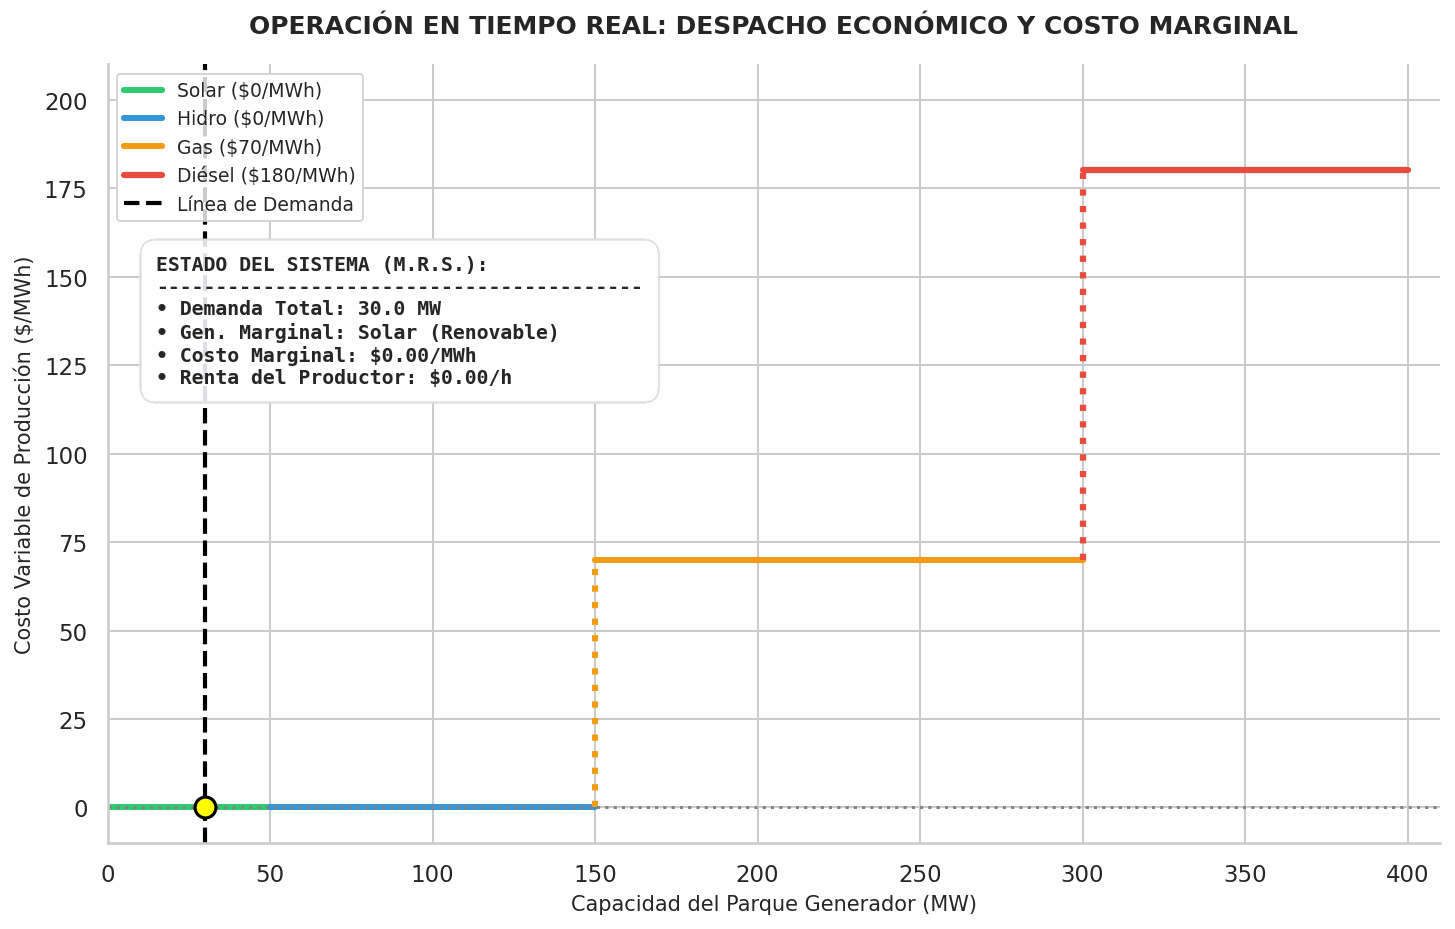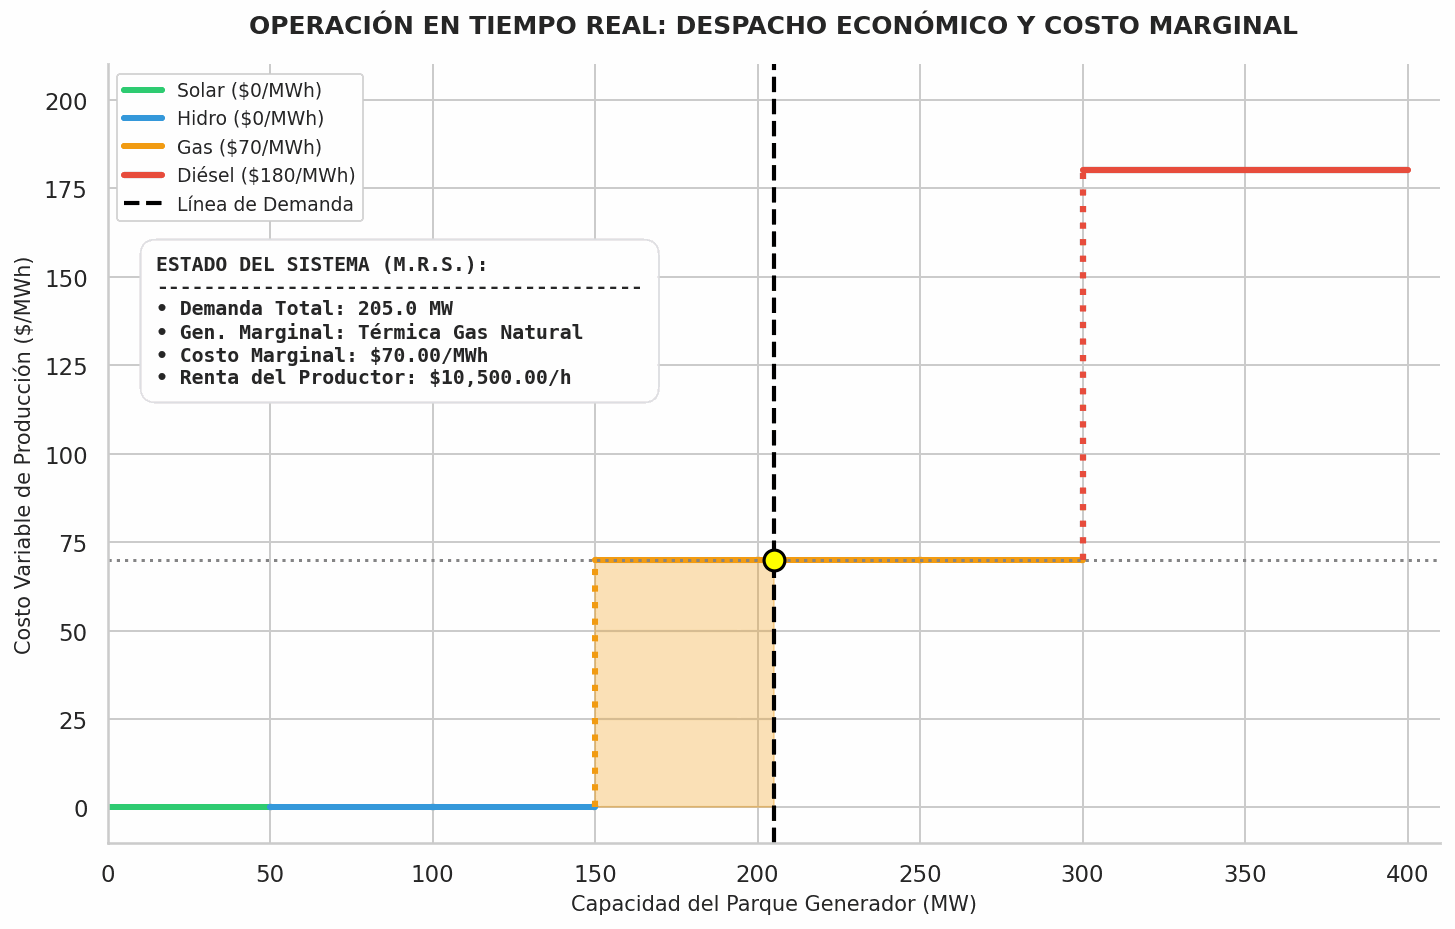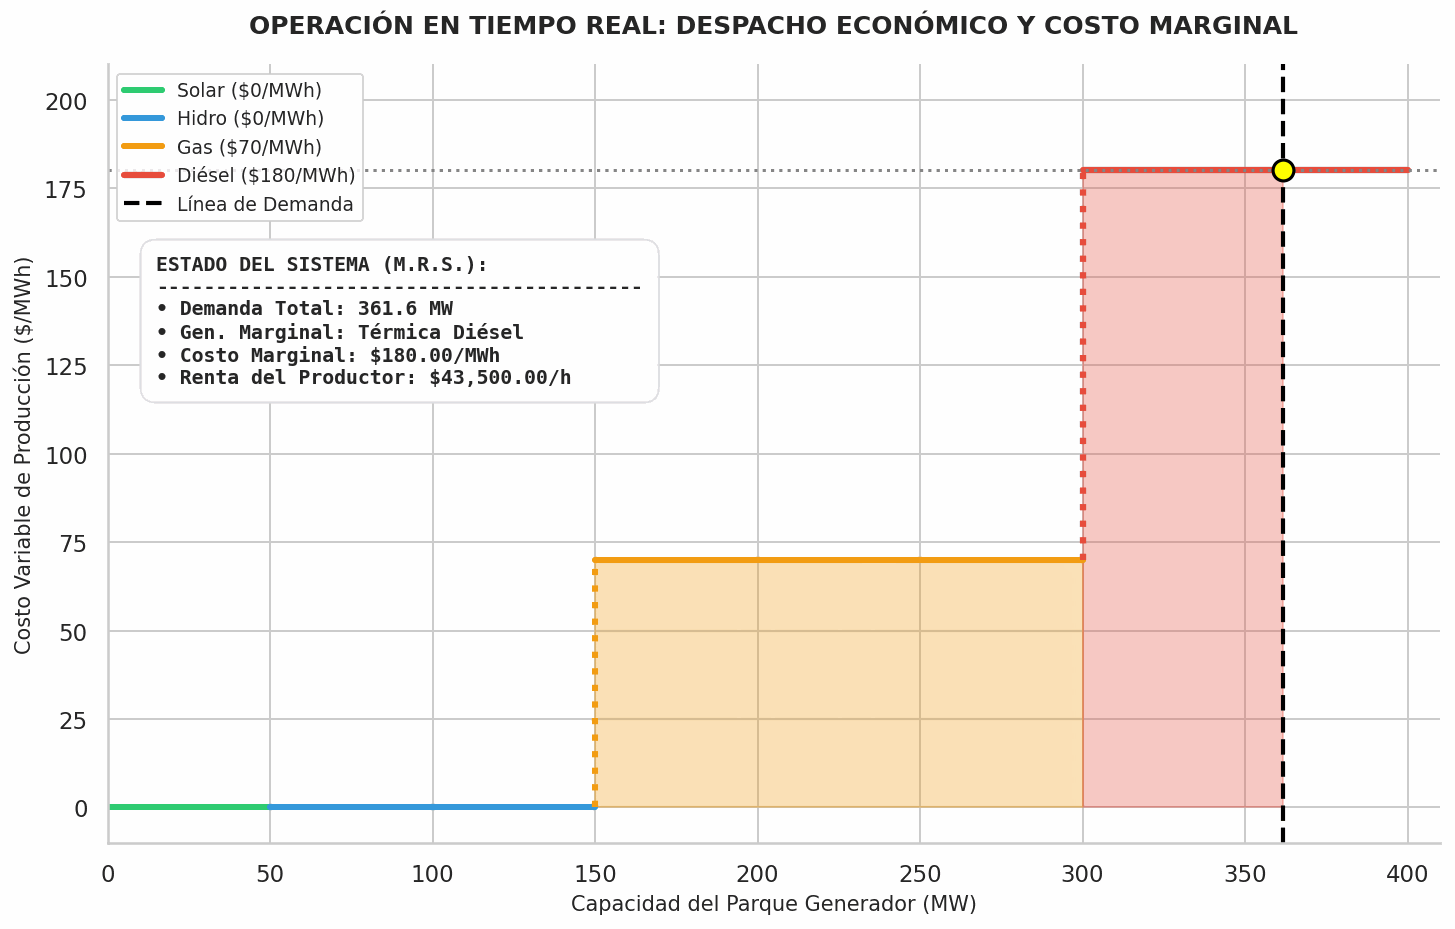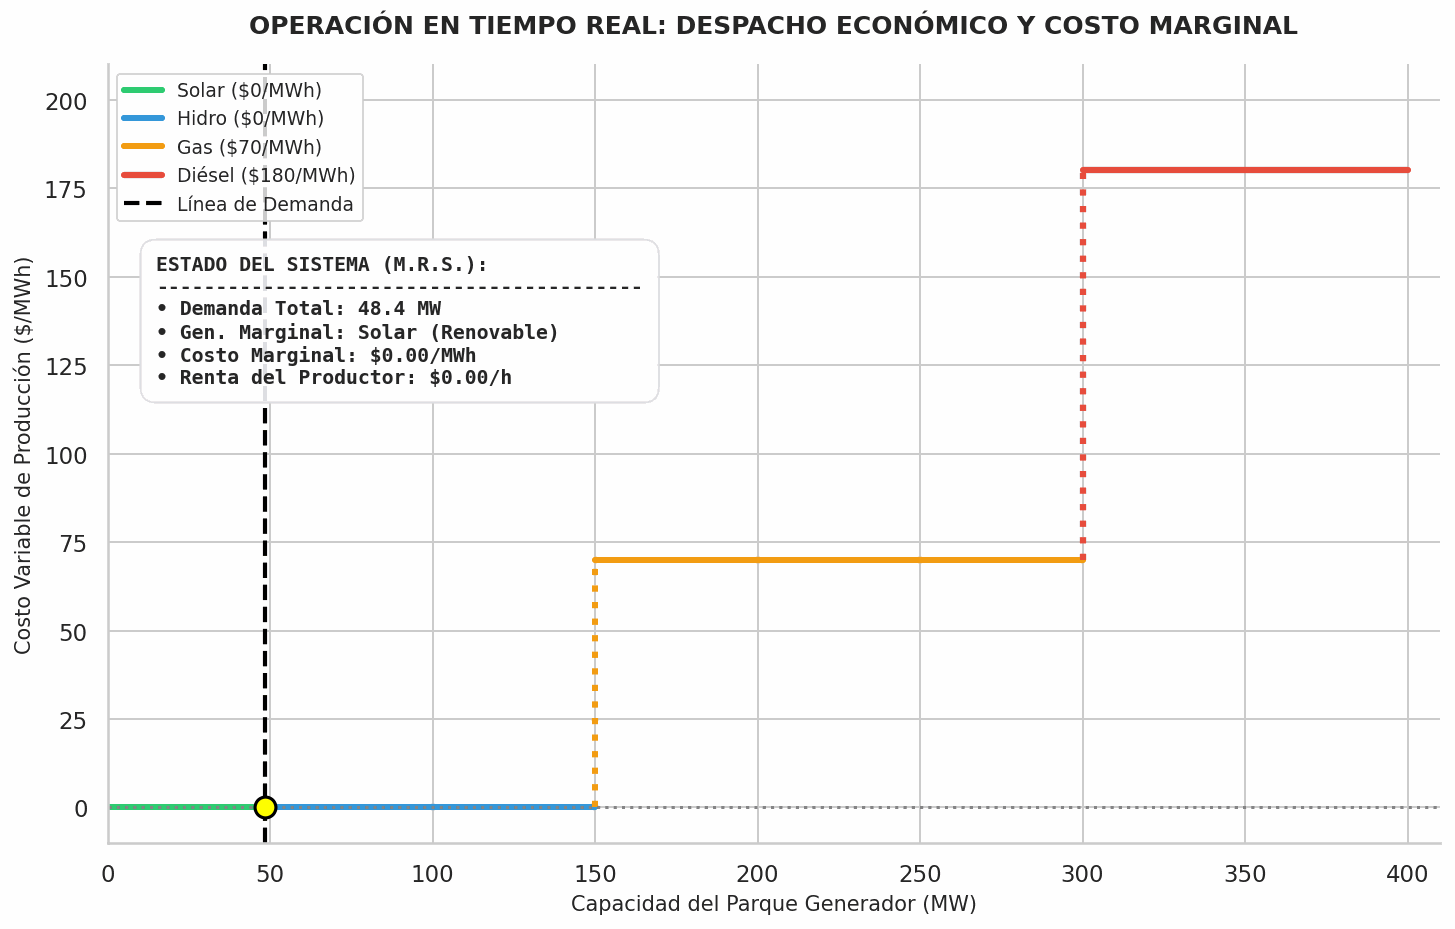
Conviene fijar qué es la tecnología marginal, porque el argumento entero se apoya en ella. Marginal no quiere decir pequeña ni residual: es la tecnología de la última unidad que entra para cubrir la demanda, la que fija el precio de la hora porque es la que respondería si hubiera que servir un megavatio hora más. En un sistema como el salvadoreño esa unidad suele ser térmica, y ahí está la clave de por qué el esquema por costos resulta viable. El costo de quemar un combustible importado se puede reconstruir desde afuera con tres cosas públicas o auditables: una cotización internacional publicada, un poder calorífico y una curva de consumo específico auditada. El costo de turbinar agua no se puede reconstruir así, porque no es un desembolso sino un costo de oportunidad que depende de lo que pase después.
Los sistemas pequeños, con generación concentrada y una tecnología marginal que quema combustible importado, tienden al segundo esquema, y por dos razones que se refuerzan. Con pocos competidores, la competencia sola no disciplina las ofertas. Y cuando la unidad marginal quema combustible importado, su costo es observable desde afuera, lo que vuelve factible la verificación de un modo que no lo sería para una hidro con embalse.
El Salvador opera bajo el Reglamento de Operación del Sistema de Transmisión y del Mercado Mayorista Basado en Costos de Producción, el ROBCP. El nombre enuncia el diseño: costos de producción, no ofertas. El precio de la energía en el mercado mayorista es variable, y lo fija el costo marginal hora a hora.
Y la energía no es lo único que se paga. El reglamento también retribuye la capacidad, es decir, la confiabilidad del parque, mediante la capacidad firme (art. 10-A de la LGE); la liquidación además incluye servicios auxiliares y cargos del sistema.
Y la propia ley fija ese diseño como estado por defecto: mientras no existan condiciones que garanticen competencia en los precios ofertados al MRS, la metodología de remuneración se basa en costos marginales de producción, costos fijos y de inversión, y en el valor de reemplazo del agua para las centrales hidroeléctricas (art. 112-E). El régimen de costos no es una excepción regulatoria: es lo que la ley prescribe hasta que haya competencia suficiente.
Queda entonces la pregunta de quién declara que esa competencia llegó, y el mismo artículo la contesta de una forma que no esperaba. La condición del mercado la establecen de manera conjunta el Superintendente de Electricidad y Telecomunicaciones y el Superintendente de Competencia, mediante un acuerdo fundamentado en índices técnicos internacionalmente aceptados para medir competencia en los mercados eléctricos. No es una decisión del operador, no es discrecional, y no basta con la autoridad sectorial: pide una medición y pide que la firme también quien vigila la competencia. Con el traslado de julio de 2026, esa primera firma es una de las que hay que releer, porque la referencia al regulador eléctrico apunta hoy a la DGEHM.
El reglamento no es nuevo ni es estable. Fue aprobado por el Acuerdo SIGET No. 232-E-2008 del 23 de octubre de 2008 y publicado por primera vez en el Diario Oficial No. 144, Tomo 384, del 31 de julio de 2009, pero su aplicación empezó hasta el 1 de agosto de 2011, casi tres años después de aprobado. Al entrar en vigencia desplazó al reglamento anterior, el del Acuerdo No. E-13-99 de 1999, que era el esquema con el que arrancó el mercado tras la reforma.
Desde entonces acumula alrededor de treinta acuerdos modificatorios. Los primeros los emitió SIGET; los más recientes, la DGEHM. La versión que publica la UT está actualizada a junio de 2026 e incorpora como último cambio el Acuerdo No. 73/2026/DE. Quien cite el ROBCP tiene que decir qué versión leyó.
Y acá está la bisagra de toda la serie. Si el precio sale de costos declarados, la integridad del precio depende por completo de la integridad de las declaraciones. Validar una declaración deja de ser un trámite administrativo y pasa a ser el mecanismo por el cual el mercado funciona.
Qué implica esto para el resto de la serie
El mapa de arriba genera las preguntas que los artículos siguientes tienen que responder.
Si el precio lo fija el costo marginal, ¿cómo se construye realmente el orden de mérito y qué lo rompe? Ese es el próximo artículo.
Si los costos se declaran en vez de ofertarse, ¿qué declara exactamente un generador, con qué frecuencia, contra qué referencia y con qué respaldo documental? Ese es el núcleo de la serie, y la razón por la que existe.
Si las declaraciones se validan contra estructuras aprobadas, ¿quién aprueba esas estructuras, cada cuánto se revisan y qué pasa entre revisiones?
Y si todo esto produce un precio horario, ¿cómo se convierte ese precio en una liquidación mensual, y dónde encaja el mercado regional?
El mapa institucional no es contexto de fondo. En un mercado por costos, saber quién aprueba qué es la diferencia entre validar una declaración y solamente recibirla.
Fuentes
- Ley General de Electricidad (LGE), Decreto Legislativo No. 843 del 10 de
octubre de 1996, Diario Oficial No. 201, Tomo 333, del 25 de octubre de 1996,
con reformas hasta el Decreto No. 548 del 9 de abril de 2026. Capacidad firme
(art. 10-A); generación distribuida y mercado minorista (arts. 32-A a 32-K, en
particular 32-A sobre la venta exclusiva a distribuidoras y la incompatibilidad
entre mercados, 32-B sobre los contratos de abastecimiento, 32-C sobre los
estudios de integración, 32-D, 32-E, 32-G, 32-H y 32-I); objeto de la UT,
prohibición de comprar y vender energía y origen del Reglamento de Operación
(art. 33); forma societaria y accionistas (arts. 34 y 35); series de acciones,
régimen de votos y aumentos de capital para nuevos participantes (art. 36);
administrador único y visto bueno de la DGEHM (art. 37); suscripción
proporcional al valor en libros (art. 38); cargos e ingresos de la UT (art. 39);
otros servicios (art. 40); obligatoriedad de las decisiones de operación
(art. 42); los dos mercados del mayorista (art. 51); participación en el MRS sin
contrato de venta (art. 56); valoración de las desviaciones respecto del
despacho programado y responsabilidad del transmisor (art. 57); contratos de
largo plazo (art. 79); y régimen de costos mientras no haya competencia, con la
condición del mercado establecida conjuntamente por el Superintendente de
Electricidad y Telecomunicaciones y el Superintendente de Competencia
(art. 112-E). Copia local leída:
normativa/ley-general-electricidad.pdf. Consultado el 22 de agosto de 2026. - Reglamento de Operación del Sistema de Transmisión y del Mercado Mayorista Basado en Costos de Producción (ROBCP), versión actualizada a junio de 2026. Unidad de Transacciones. PDF. Portada, introducción y estructura de capítulos: acuerdo de aprobación, publicación en Diario Oficial, fecha de inicio de aplicación y listado de acuerdos modificatorios. Capítulo 7: función objetivo de la programación, con independencia de la propiedad de las instalaciones y de los compromisos comerciales en el Mercado de Contratos (7.6.1). Anexo 09: los cargos del sistema que se suman al costo marginal para formar el precio del MRS (3.2.1). Consultado el 22 de agosto de 2026.
- Unidad de Transacciones. Qué hacemos
y Marco regulatorio. Funciones de la
UT, categorías de participantes, definición de los dos mercados y jerarquía
normativa (LGE, acuerdos del regulador, ROBCP). Consultado el 22 de agosto de
- SIGET. Gerencia de Electricidad. Definición del mercado mayorista, Mercado de Contratos y MRS. Consultado el 22 de agosto de 2026.
- Asamblea Legislativa de El Salvador. Reforma que traslada las competencias eléctricas a la DGEHM. Aprobada el 2 de julio de 2026. Consultado el 22 de agosto de 2026.
- Decreto Legislativo No. 190 del 26 de octubre de 2021, Diario Oficial No. 212, Tomo 433, del 8 de noviembre de 2021. Creación de la DGEHM y disolución del Consejo Nacional de Energía.
- ETESAL. Sitio institucional. Propiedad de la transmisión y niveles de tensión.
El registro completo de documentos primarios de la serie, con su estado de verificación, está en Fuentes primarias.