Mercado eléctrico mayorista de El Salvador 4 de 8
Mercado mayorista IV. Indexación de costos variables no combustibles, paso a paso
El costo variable de una unidad térmica tiene dos mitades que se comportan de manera opuesta. La del combustible se declara cada semana y se valida contra una referencia internacional pública, que es de lo que trató el artículo anterior. La otra, la de operación y mantenimiento no combustible, no se declara nunca: se audita cada dos años, se congela en un valor al 31 de diciembre del año base y desde ahí la actualiza la UT mes a mes con una fórmula. Nadie vuelve a preguntarle al generador cuánto gastó.
Eso plantea la pregunta que da título al artículo. Si el valor está congelado y la planta es la misma, ¿por qué el número cambia todos los meses? Hay dos causas, y la más grande no es la inflación.
Qué es exactamente un CVNC
Antes de indexar hay que saber qué se está indexando, y ahí el anexo se toma el trabajo de definir cinco categorías que en la práctica se confunden.
Un costo fijo es aquel cuyo importe total no se ve influido por los cambios en el volumen de generación, dentro de los límites de capacidad para los que se programó la planta. Un costo variable cambia con las alteraciones del volumen de generación eléctrica. Y entre los dos vive el costo híbrido, el que no cumple estrictamente ninguna de las dos condiciones: dentro de ciertos intervalos de actividad se comporta como fijo, pero presenta cambios si el grado de actividad fluctúa (Anexo 17, 2.1).
Los dos componentes variables tienen nombre propio. El CVONC, costo variable de operación no combustible, es el generado por las acciones requeridas para producir energía, vinculadas a la operación mecánica, eléctrica y química del equipamiento. Su rasgo distintivo es que está ligado a un agregado consumible que puede sustentarse con una función de consumo relacionada con el volumen de producción, e incluye los costos de mantenimiento diario. El CVM, costo variable de mantenimiento, es el de las intervenciones programadas de mantenimiento preventivo y predictivo cuyo alcance y frecuencia recomienda en general el fabricante, y cuya ejecución genera indisponibilidad operativa. Explícitamente quedan fuera el mantenimiento diario, que ya está en el CVONC, y el mantenimiento correctivo, que no está en ninguno.
Que el correctivo quede fuera merece una pausa. Una reparación por falla no entra al costo variable que remunera el mercado. El riesgo de falla se retribuye por otra vía, la de la capacidad firme y su tasa de salida forzada, que es donde una máquina poco confiable paga su costo. Meter el correctivo acá sería cobrarlo dos veces.
Cómo se decide si un costo es variable
Ninguna de esas definiciones se aplica a ojo. El anexo monta un procedimiento de tres filtros encadenados.
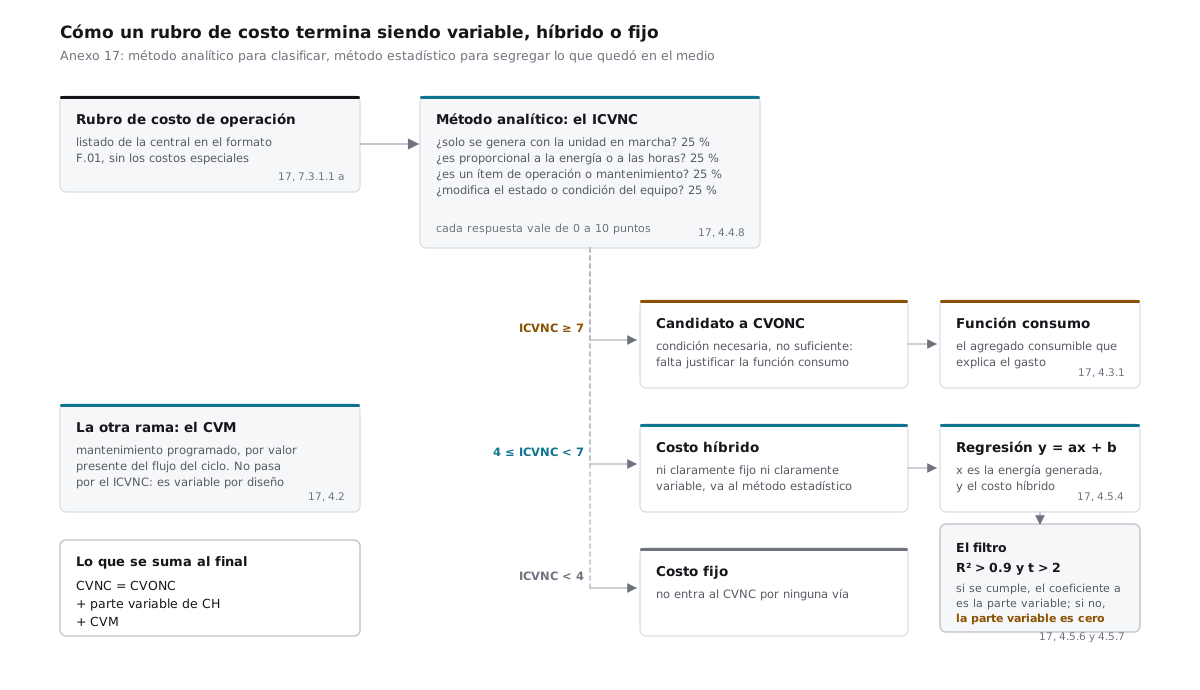
El primer filtro es el método analítico, una matriz de decisiones que produce un número llamado ICVNC. Son cuatro preguntas, cada una ponderada al 25 %, y cada una se responde con 10 puntos si es afirmativa, 0 si es negativa y un puntaje intermedio para el resto: si el costo solamente se genera con la unidad en marcha, si es proporcional a la energía generada o a las horas de marcha, si es un ítem de operación o mantenimiento, y si es una acción que modifica el estado o la condición del equipo (4.4.5 y 4.4.8). La clasificación sale de tres umbrales: con ICVNC mayor o igual a 7 el rubro es CVONC, entre 4 y 7 es híbrido, y por debajo de 4 es costo fijo (4.4.9).
El propio anexo aclara que el primer umbral es condición necesaria pero no suficiente, porque para calificar como CVONC hace falta además justificar la función consumo: identificar el agregado consumible y la variable explicativa que explica el gasto, con el desembolso ocurriendo en el mismo ejercicio de la producción que lo originó (4.3.1). Puntaje alto sin función consumo no alcanza.
El segundo filtro es el método estadístico, y se aplica solo a los híbridos. Se toma la información de un período de estudio de 24 meses, el año base y el inmediato anterior, con los datos en moneda homogénea ajustados a diciembre del año base. Sobre la muestra donde la variable explicativa es la energía generada en MWh y la explicada es el costo híbrido, se ajusta por mínimos cuadrados una recta
y el coeficiente es la componente variable del costo híbrido, la que se suma al CVONC (4.5.3 a 4.5.6).
Acá está el numeral más severo de todo el anexo. Ese coeficiente vale como parte variable solo si el ajuste supera dos pruebas de bondad: coeficiente de determinación mayor que 0.9 y estadístico t mayor que 2. Si no se cumplen, la componente variable del costo híbrido se asume igual a cero, porque no existe el ajuste requerido (4.5.6 y 4.5.7). No se estima, no se promedia, no se negocia. Se pone en cero.
Es una decisión de diseño regulatorio poco común y bastante severa. Un reglamento que quisiera ser generoso con el generador habría dicho "si el ajuste es pobre, el auditor estimará". Este dice que un costo que no logra explicarse estadísticamente por la generación no es un costo variable, con independencia de lo que intuya cualquiera. Las excepciones son estrechas y razonables: una unidad recién incorporada al mercado, sin historia suficiente, asume el híbrido como CVONC en su totalidad hasta reunir datos que aseguren la bondad del ajuste (4.5.8 y 4.5.9), y si no hay registros por falta de ellos, la componente variable vuelve a ser cero (4.5.10).
La tercera rama, el CVM, no pasa por el ICVNC. El mantenimiento programado se calcula por el método del valor presente del flujo de costos sobre el ciclo de mantenimiento (4.2), y es variable por construcción. El CVNC final es la suma de las tres: función consumo justificada, parte variable de los híbridos y mantenimiento programado (3.20.1 e).
Quién decide, y qué pasa si hay desacuerdo
El generador contrata al auditor del registro autorizado por la UT y le paga bilateralmente, sin intervención del operador (10.4.1.1 y 10.1.2.6). Entrega un "Informe de cálculo de los CVNC y CAyD" por unidad, en formato digital, con todos los cálculos en hojas electrónicas que permitan verificar los datos y reproducir el cálculo, incluidas fórmulas, macros y enlaces (3.5 y 3.10). Es la misma exigencia de replicabilidad que aparece en el predespacho, aplicada aguas arriba.
El plazo total previsto es de 55 días hábiles, repartidos así: 30 para que el auditor emita el informe preliminar, 5 para que el generador exprese conformidad u observaciones, 5 para que el auditor las acepte o las rechace con razón, 10 para la revisión de la UT y 5 para incorporar lo que la UT observe (10.5.1 a 10.5.6). El silencio del generador en su ventana de cinco días vale como aceptación (10.5.3).
Y la regla de cierre es la que conviene tener memorizada: en caso de discrepancia entre los valores informados por la auditoría y el generador, se adoptan los de la auditoría (3.16, y en el mismo sentido 10.3.2). Si la información está incompleta o falta, la auditoría estima los valores (3.17). Si se detecta que el generador suministró información errónea de forma intencional, va al régimen de infracciones (3.15). No elegir auditor en el tiempo solicitado también se penaliza (10.1.2.4).
Los valores nuevos son válidos cuando la UT aprueba el informe final y entran en vigencia a partir de la siguiente actualización mensual de la programación anual (3.18).
La fórmula de indexación
Con el valor auditado en USD/MWh al 31 de diciembre del año base, la UT lo actualiza mensualmente con dos indicadores: el índice de precios al consumidor que publica la DIGESTYC para El Salvador, y el U.S. Producer Price Index del Bureau of Labor Statistics, serie PCUOMFG de total manufacturing industries (9.1.3 y 9.1.4). La fórmula es
donde %IPC es la participación de los insumos nacionales incluyendo la mano de obra local, %PPI la de los insumos importados, el subíndice 0 corresponde al mes de diciembre del año base y el subíndice al último mes calendario del que se cuente con información oficial al momento del ajuste (9.1.5.3 y 9.1.5.5). Las participaciones no las elige la UT ni las propone libremente el generador: se determinan y justifican en función de su estructura de costos, en el formulario F.10 del apéndice 1 y por tipo de combustible, y quedan validadas por el informe del auditor (9.1.5.4).
Vale detenerse en un rasgo que el nombre "indexación encadenada" haría suponer mal. Esta fórmula no encadena: cada mes se compara contra diciembre del año base, no contra el mes anterior. La consecuencia práctica es que no acumula error de redondeo ni deriva por composición, y que un mes con un índice corregido hacia atrás se arregla solo en el siguiente cálculo, sin arrastrar la corrección. Es más robusta que la alternativa, y por eso conviene no describirla como un encadenamiento.
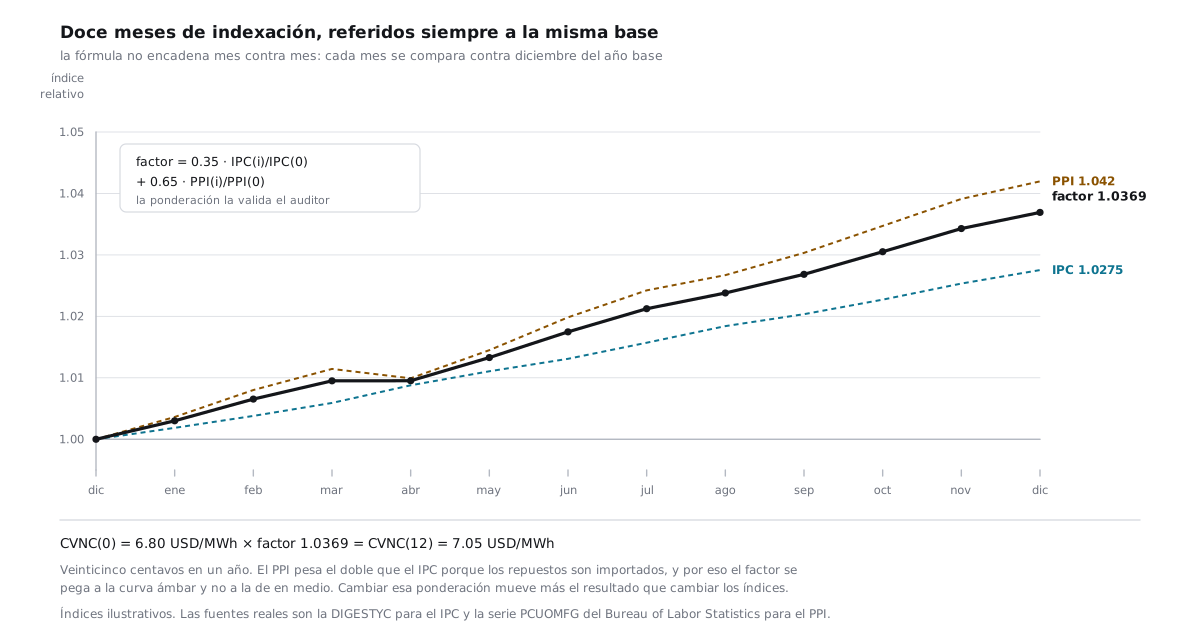
Con el ejemplo de la unidad del artículo anterior, cuyo CVNC auditado es de 6.80 USD/MWh repartido en 2.45 de CVONC, 0.85 de parte variable de híbridos y 3.50 de mantenimiento programado, y con participaciones de 35 % nacional y 65 % importado, doce meses de indexación dan:
| Mes | IPC | PPI | Factor | CVNC (USD/MWh) |
|---|---|---|---|---|
| dic, base | 118.40 | 262.10 | 1.0000 | 6.80 |
| mar | 119.10 | 265.10 | 1.0095 | 6.86 |
| abr | 119.44 | 264.70 | 1.0095 | 6.86 |
| jun | 119.95 | 267.30 | 1.0175 | 6.92 |
| sep | 120.81 | 270.05 | 1.0268 | 6.98 |
| dic | 121.66 | 273.10 | 1.0369 | 7.05 |
Veinticinco centavos por MWh en un año entero. Guárdese esa cifra, porque el siguiente mecanismo la deja pequeña.
Los costos de arranque y detención
El CAyD sigue el mismo esquema con un término más, y ese término es el puente con el artículo anterior:
donde el precio del combustible es el vigente según la estructura de costos del Anexo 04, y su valor mensual se calcula como el promedio de los precios diarios del mes utilizados en la programación de la operación (9.2.4.1, 9.2.5.3 y 9.2.5.5). Conviene ser preciso con quién produce ese número: no es el declarado por el generador sino el que calcula la UT aplicando la fórmula aprobada, que es exactamente la distinción del artículo anterior. Toda la cadena de la declaración semanal desemboca, promediada sobre el mes, dentro de la actualización del costo de arranque. Un arranque quema combustible, y el reglamento no finge que ese combustible cueste lo que costaba en diciembre.
Con una participación de 20 % nacional, 35 % importado y 45 % combustible, y un precio que pasa de 13.10 a 14.024 USD/MMBtu, el factor del CAyD llega a 1.0519 y un CAyD base de 1.85 USD/MWh queda en 1.95. Subió 5.2 % contra el 3.7 % del CVNC en el mismo período, es decir cerca de la mitad más, y por una sola razón: casi la mitad de su composición es un combustible que se encareció un 7 %.
Hay una distinción de unidades que conviene no pasar por alto. Para efectos de la programación de la operación, los valores vigentes se tratan por separado: el CVNC como un costo variable en USD/MWh y los costos de arranque y detención como costos por cada evento (3.19). La fórmula de indexación los expresa en USD/MWh porque así los produce el procedimiento de cálculo, pero el modelo de programación no los consume como un costo por energía sino como un costo que se paga al encender la máquina. Esa doble expresión es exactamente lo que hace que el compromiso de unidades no sea el mismo problema que el despacho económico, como quedó apuntado en el segundo artículo.
La segunda causa: el despacho real
Acá está la parte que casi nadie ve venir, y la que responde de verdad la pregunta del título.
Además de indexar, la UT hace mensualmente un ajuste cuyo objeto es reflejar en el CVNC ponderado el despacho real de los últimos doce meses (9.3.1 y 9.3.2). Los datos de energía y horas de operación de ese período los remite el generador durante los primeros diez días hábiles del mes siguiente, en el formato y medio que la UT establezca (9.3.3). La expresión es
donde los tres componentes son los del año base ya actualizados por indexación, y son la energía neta y las horas de operación anuales del año base, y las de los últimos doce meses registradas en el SIMEC, y la participación de cada combustible en la energía neta despachada en ese período (9.3.4).
Léase con cuidado dónde está el factor. Solo el CVM se reescala. El CVONC y la parte variable de los híbridos entran sin corregir, y es coherente: los dos son costos por unidad de energía producida, así que producir menos energía no cambia su valor unitario. El mantenimiento programado es otra cosa. Su frecuencia la manda el fabricante en horas de operación, no en megavatios hora entregados. Si la máquina operó más horas para entregar menos energía, cada MWh tuvo que cargar con más mantenimiento.
Los dos cocientes dicen exactamente eso, y conviene leerlos juntos. El primero, energía del año base sobre energía de los últimos doce meses, sube cuando la unidad entregó menos. El segundo, horas de los últimos doce sobre horas del año base, sube cuando operó más tiempo. Su producto es el cambio en horas de operación por megavatio hora entregado, que es la variable física de la que depende el desgaste.
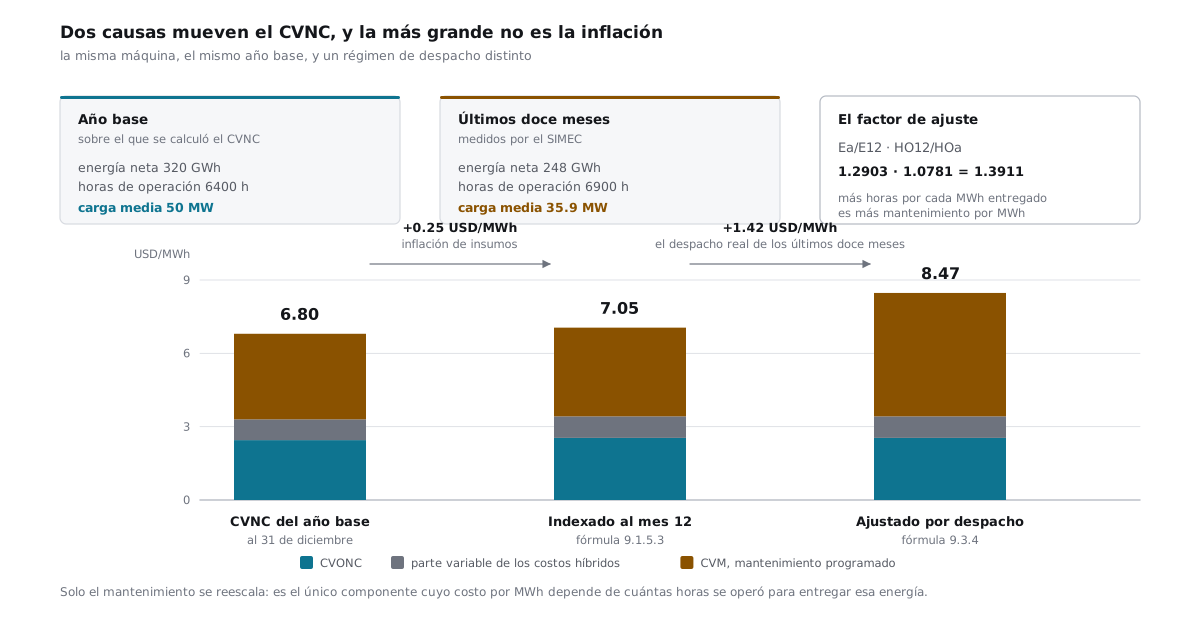
En el ejemplo, la unidad entregó 320 GWh en 6 400 horas durante el año base, es decir 50 MW de carga media, y en los últimos doce meses entregó 248 GWh en 6 900 horas, o sea 35.9 MW de carga media. El factor de ajuste queda en
y el CVNC pasa de 7.05 a 8.47 USD/MWh. La indexación aportó 0.25 en doce meses; el ajuste por despacho aportó 1.42 de una vez.
Esa es la respuesta a por qué un CVNC cambia mes a mes aunque la planta no haya cambiado. Cambian los índices, sí, y muy poco. Lo que de verdad lo mueve es que la planta dejó de operar como operaba, y en un sistema con participación creciente de solar eso les está pasando a las térmicas de forma sistemática: menos energía, más ciclado, más horas por megavatio hora entregado. El ajuste del numeral 9.3.4 es el canal por el que ese cambio físico llega al precio del mercado sin necesidad de reabrir una auditoría.
Y como el CVNC entra al costo variable que ordena el mérito, el efecto no se queda en la contabilidad del generador. Una unidad cuyo CVNC sube 1.42 USD/MWh se corre hacia arriba en la curva de oferta, lo que cambia cuándo se la despacha y, si resulta marginal, cuánto paga la demanda esa hora.
Lo que el anexo no contiene, y por qué
Es natural suponer que la indexación mensual tiene su propio "proceso de elaboración, publicación y conformación con los generadores", con plazos, canal y tratamiento de discrepancias. Leído el anexo completo, eso no existe, y la ausencia parece de diseño y no un vacío.
La conformación con el generador ocurre en la auditoría, con sus 55 días hábiles, sus ventanas de observación y su regla de cierre a favor del auditor. Lo que viene después no es una negociación sino una operación aritmética sobre índices públicos con ponderaciones ya validadas. No hay nada que conformar porque no queda nada a criterio: dos índices publicados, dos porcentajes aprobados, una división y una suma. Ahí está la elegancia del arreglo. Todo el juicio se concentra en un evento bienal auditable, y los otros veintitrés meses son ejecución.
Lo que sí sigue pendiente de verificar es dónde publica la UT el resultado mensual, si es que lo publica de forma general. Para los precios de combustible el Anexo 04 lo dice con hora y todo; para los CVNC indexados no encontré la disposición equivalente ni el archivo público. Queda anotado en el registro de fuentes como una de las cosas que hay que pedir directamente.
Fuentes
- Reglamento de Operación del Sistema de Transmisión y del Mercado Mayorista
Basado en Costos de Producción (ROBCP), Anexos, versión actualizada a junio
de 2026. Unidad de Transacciones. Anexo 17, Costos Variables de Operación y
Mantenimiento No Combustibles (CVNC) y Costos de Arranque y Detención: objeto
y objetivos específicos, con la referencia cruzada al numeral 3.1.4 del Anexo
09 (1.1 y 1.2); definiciones de costo fijo, variable, híbrido, CVONC, CVM y
CVMa (2.1); vigencia bienal de la auditoría y actualización mensual (3.1 a
3.4); informe de cálculo y reproducibilidad en hoja electrónica (3.5 y 3.10);
prevalencia de la auditoría en caso de discrepancia (3.16) e información
incompleta (3.17); vigencia de los valores nuevos (3.18); tratamiento separado
de CVNC en USD/MWh y CAyD por evento (3.19); secuencia de cálculo (3.20);
método analítico y matriz del ICVNC (4.4), umbrales de clasificación (4.4.9),
criterio de función consumo (4.3.1) y método estadístico con sus pruebas de
bondad de ajuste (4.5.3 a 4.5.10); fórmulas de indexación de CVNC (9.1) y de
CAyD (9.2) con sus indicadores y fuentes; ajuste por despacho real de los
últimos doce meses (9.3); alcance, responsabilidades y plazos de la auditoría
(10.1 a 10.5).
PDF.
Copia local:
normativa/robcp-anexos.pdf. Consultado el 22 de agosto de 2026. - ROBCP, Anexos, misma versión. Anexo 09, Cálculo del Precio en el MRS: incremento del costo variable de toda unidad en línea por la parte variable del costo de arranque y detención calculada según el Anexo 17, y compensación a quien queda por encima del costo marginal (3.1.6).
- Propuesta de Modificaciones al Anexo 17 del ROBCP, alojada por SIGET,
- Es una propuesta y no texto vigente, pero expone el razonamiento de diseño que el reglamento no explicita. PDF. Consultado el 22 de agosto de 2026.
- Fuentes de los indicadores, citadas por el propio Anexo 17, 9.1.4.2: IPC publicado por la Dirección General de Estadística y Censos de El Salvador, y PPI publicado por el Bureau of Labor Statistics del Departamento del Trabajo de Estados Unidos, serie PCUOMFG, total manufacturing industries.
El registro completo de documentos primarios de la serie, con su estado de verificación, está en Fuentes primarias.